-
خلاصه خبر: افزایش هزینههای ساخت، تأخیر در اجرای پروژهها و درخواستهای جدید برای واریز آورده، این پرسش مهم را برای متقاضیان نهضت ملی مسکن ایجاد کرده است که آیا مبلغ نهایی مسکن از ابتدا مشخص است و متقاضی تا چه اندازه موظف به تأمین منابع مالی پروژه خواهد بود؟
-
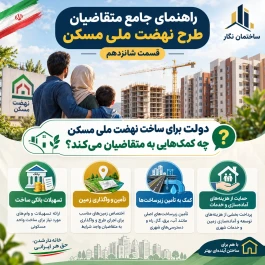
در طرح نهضت ملی مسکن، سهم متقاضی فقط به پرداخت آورده و اقساط تسهیلات بانکی محدود نمیشود؛ دولت و دستگاههای اجرایی از مسیرهای مختلف، از تأمین زمین و تسهیلات بانکی گرفته تا ایجاد زیرساختهای شهری، تخفیف برخی هزینهها و تأمین خدمات روبنایی، بخشی از هزینههای اجرای پروژه را پشتیبانی میکنند. شناخت این حمایتها به متقاضی کمک میکند تصویر دقیقتری از هزینه واقعی پروژه داشته باشد
-
یکی از مهمترین پرسشهای متقاضیان نهضت ملی مسکن این است که مبالغی که طی سالهای گذشته بهعنوان آورده پرداخت کردهاند، دقیقاً در چه مسیری قرار گرفته و چه زمانی برای اجرای پروژه هزینه میشود. در این میان، اصطلاح «برداشت غیرعملیاتی» نیز برای برخی متقاضیان به موضوعی نگرانکننده تبدیل شده است؛ اما این اصطلاح نباید بدون بررسی اسناد مالی، به معنای برداشت غیرقانونی یا سوءاستفاده تلقی شود.
-
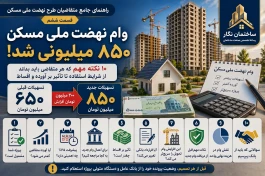
سقف تسهیلات نهضت ملی مسکن از ۶۵۰ میلیون تومان به ۸۵۰ میلیون تومان افزایش یافته است؛ اما این افزایش به معنای آن نیست که همه متقاضیان بهصورت خودکار ۲۰۰ میلیون تومان بیشتر دریافت میکنند. نوع پروژه، تأمین زمین، میزان پیشرفت فیزیکی و وضعیت قرارداد از عوامل مهم در شمول این افزایش است. در این قسمت از «راهنمای متقاضیان نهضت ملی مسکن»، ۱۰ نکته مهم درباره وام ۸۵۰ میلیونی، تأثیر آن بر آورده، شرایط استفاده و نکاتی که متقاضی باید از بانک و دستگاه متولی پروژه بپرسد بررسی شده است
-
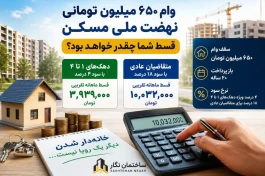
وام ۶۵۰ میلیون تومانی نهضت ملی مسکن یکی از مهمترین منابع تأمین مالی پروژههای این طرح است؛ اما مبلغ قسط برای همه متقاضیان یکسان نیست. بر اساس مبنای مورد استفاده در این گزارش، متقاضیان عادی با نرخ سود ۱۸ درصد و دهکهای درآمدی یک تا چهار با نرخ سود ۴ درصد محاسبه میشوند. اگر مبلغ وام ۶۵۰ میلیون تومان و دوره بازپرداخت ۲۰ سال باشد، قسط مساوی ماهانه در سناریوی ۱۸ درصد حدود ۱۰ میلیون و ۳۲ هزار تومان و در سناریوی ۴ درصد حدود ۳ میلیون و ۹۳۹ هزار تومان خواهد بود. این تفاوت نشان میدهد نرخ سود تا چه اندازه میتواند بر توان پرداخت خانوار اثر بگذارد. قسط وام ۶۵۰ میلیون تومانی نهضت ملی مسکن با سود ۱۸ درصد چقدر است؟ دهکهای ۱ تا ۴ با سود ۴ درصد چقدر قسط میپردازند؟ محاسبه کامل اقساط و سهم وام از هزینه واحد.